เศรษฐกิจทั่วโลกกำลังเผชิญกับอุปสงค์ในประเทศอ่อนแอท่ามกลางหนี้สาธารณะทั่วโลกที่พุ่งแตะระดับสูงสุดตลอดกาล
กลุ่มเศรษฐกิจพัฒนาแล้ว คาดว่าเศรษฐกิจจะหดตัว 8.0% ในปี 2020 จากประมาณการเดิมที่หดตัว 6.1% จากกิจกรรมทางเศรษฐกิจที่น่าจะกลับมาฟื้นตัวช้ากว่าที่ประเมินไว้ เนื่องจากหลายประเทศยังเผชิญแรงกดดันจากจำนวนผู้ติดเชื้อรายใหม่ที่ยังเพิ่มขึ้นต่อไป สำหรับปี 2021 คาดว่าเศรษฐกิจจะเติบโต 4.8% ซึ่งถือว่ายังต่ำกว่าระดับปี 2019 ถึง 4.0% อย่างไรก็ดี อัตราเงินเฟ้อที่อยู่ในระดับต่ำ รวมไปถึงปัญหาหนี้ที่อยู่ในระดับสูง อาจกลายเป็นตัวฉุดอุปสงค์ในประเทศ กดดันให้เข้าสู่เงินฝืดในระยะต่อไป
กลุ่มเศรษฐกิจกำลังพัฒนาและตลาดเกิดใหม่ สะท้อนอุปสงค์ในประเทศที่อ่อนแรงมากขึ้น โดยคาดว่าเศรษฐกิจกลุ่มนี้จะติดลบ 3.0% ในปี 2020 และขยายตัวที่ 5.9% ในปี 2021 ทั้งนี้ ยังได้ปรับลดประมาณการเศรษฐกิจไทยปีนี้ว่าจะหดตัวมากถึง 7.7% เมื่อเทียบกับประมาณการเดิมที่หดตัว 6.7% ก่อนที่จะพลิกกลับมาขยายตัวที่ 5.0% ในปี 2021 (ประมาณการเดิมที่ 6.1%) ขณะที่ราคาน้ำมันดิบที่ตกต่ำอย่างรวดเร็ว ยังส่งผลกระทบต่อรายได้สุทธิและการเติบโตทางเศรษฐกิจของประเทศผู้ส่งออกน้ำมันเป็นหลัก คาดหนี้สาธารณะทั่วโลกแตะระดับสูงสุดตลอดกาลเกินกว่า 100% ต่อจีดีพี อยู่ที่ 101.5% และ 103.2% ในปี 2020-2021 ขณะที่การขาดดุลงบประมาณทั่วโลกคาดว่าจะอยู่ที่ 14% ต่อจีดีพี เนื่องจากรายได้ภาครัฐที่อาจลดลงอย่างหนักจากรายได้ภาคครัวเรือนและธุรกิจที่ปรับตัวลดลง รวมถึงการบริโภคภาคเอกชนได้รับแรงปะทะอย่างรุนแรงจาก COVID-19
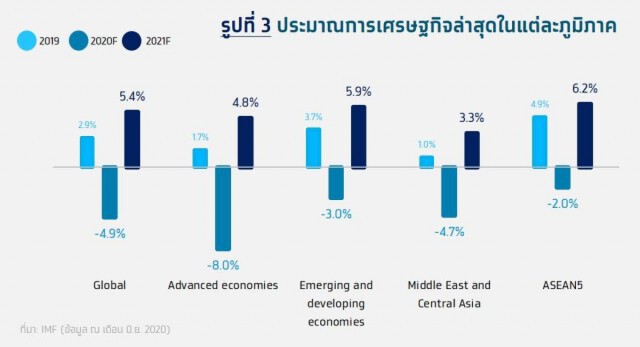
การประเมินจาก IMF สะท้อนความรุนแรงของวิกฤต COVID-19 ที่ได้สร้างความเสียหายในวงกว้างอย่างที่ไม่เคยเกิดขึ้นมาก่อนพร้อมกันทั่วโลก แม้หลายประเทศจะคลายล็อคดาวน์ไปแล้วตั้งแต่ช่วงกลางเดือน พ.ค. ที่ผ่านมา แต่การบริโภคเอกชนกลับยังไม่ฟื้นตัว ขณะเดียวกันกับที่ผู้ผลิตก็พยายามลดค่าใช้จ่ายเพื่อประคองธุรกิจภายใต้ความไม่แน่นอนสูงเช่นนี้ ซึ่งอาจเรียกได้ว่าโลกต้องเผชิญกับ "Twin Supply-Demand Shock" พร้อมๆ กันอย่างที่ไม่เคยเกิดขึ้นมาก่อน และกลายเป็นวิกฤตเศรษฐกิจที่รุนแรงและเลวร้ายที่สุดในรอบเกือบ 100 ปี
Krungthai COMPASS คงประมาณการเดิมที่เศรษฐกิจไทยปีนี้น่าจะหดตัวถึง 8.8% จากอุปสงค์ต่างประเทศที่หดตัวอย่างรุนแรง ขณะที่รูปแบบเศรษฐกิจและชีวิตวิถีใหม่ (New Normal) หลังวิกฤต COVID-19 ทำให้ไทยต้องพึ่งพาตัวขับเคลื่อนจากภาครัฐอย่างเร่งด่วน ด้วยเศรษฐกิจไทยในระยะหลังพึ่งพาอุปสงค์จากต่างประเทศมากกว่าครึ่งหนึ่งของจีดีพี แต่กลับเป็นว่ากลไกดังกล่าวต้องหยุดชะงักลงจากแรงกดดันรอบด้าน โดยเฉพาะภาคส่งออกที่อาจต้องเผชิญกับการกีดกันทางการค้าที่ต่อจากนี้จะรุนแรงขึ้น (Trade Protectionism) ขณะที่รายได้จากนักท่องเที่ยวต่างชาติก็คาดว่าจะยังไม่กลับมาจนกว่าสถานการณ์การแพร่ระบาดทั่วโลกจะเริ่มคลี่คลาย ส่วนอุปสงค์ในประเทศก็ดูเหมือนจะอ่อนแรงลงจากปัญหาหนี้ครัวเรือนรุมเร้า "มาตรการทางการคลังแบบเร่งด่วน" จึงกลายเป็นตัวขับเคลื่อนเดียวที่มีอยู่อย่างหลีกเลี่ยงไม่ได้ ทั้งนี้ แม้หนี้สาธารณะต่อจีดีพีของไทยจะยังอยู่ในกรอบวินัยทางการคลังที่ 42.88% หรือเกือบ 7.9 ล้านล้านบาท แต่ด้วยแนวโน้มเศรษฐกิจในระยะต่อไปที่ส่อเค้ายังไม่ฟื้นกลับไปสู่จุดเดิมในปี 2019 ทำให้จำเป็นต้องใช้เม็ดเงินเพื่อพยุงเศรษฐกิจเพิ่มเติม ส่วนการจัดเก็บรายได้รัฐก็มีแต่จะลดลงตามภาวะเศรษฐกิจ ซึ่งยิ่งทำให้เกิดขาดดุลงบประมาณต่อเนื่อง และส่งผลให้หนี้สาธารณะพอกพูนจนกลายเป็นระเบิดเวลาลูกใหญ่วนกลับไปซ้ำเติมการเติบโตทางเศรษฐกิจในระยะยาว