1. จุดเริ่มต้นของปัญหาในรอบนี้ไม่ได้มาจากการขาดความสมดุลทางเศรษฐกิจในลักษณะเดียวกันกับวิกฤตต้มยำกุ้ง โดยปี 2540 ต้นตอของปัญหามาจากการที่เศรษฐกิจไทยขาดความสมดุลในหลายด้าน บนอัตราแลกเปลี่ยนที่ผูกติดกับเงินดอลลาร์ฯ จึงทำให้ภาคเอกชนไม่คำนึงความเสี่ยงและใช้จ่ายเกินตัว จนสะท้อนผ่านการเพิ่มขึ้นของการลงทุนและการบริโภคที่สูงกว่าเงินออมที่มี มีการก่อหนี้ต่างประเทศ และมีการเก็งกำไรสินทรัพย์อย่างกว้างขวาง ขณะที่ ปัจจุบัน เศรษฐกิจไทยไม่ได้มีปัญหาเรื่องความสมดุลในลักษณะเดียวกันกับปี 2540 แต่ปัญหาในครั้งนี้เกิดขึ้นจากสถานการณ์โรคระบาดของไวรัส Covid-19 ซึ่งระบาดไปทั่วโลก เป็นปัญหาภัยธรรมชาติขนาดใหญ่ ดังนั้น การแก้ปัญหาในครั้งนี้จึงขึ้นกับการจัดการของสาธารณสุขทั่วโลก ความร่วมมือจากทุกภาคส่วน รวมถึงตัวแปรสำคัญที่ได้แก่ การผลิตวัคซีนที่มีประสิทธิภาพเพื่อยับยั้งการระบาดอย่างถาวร
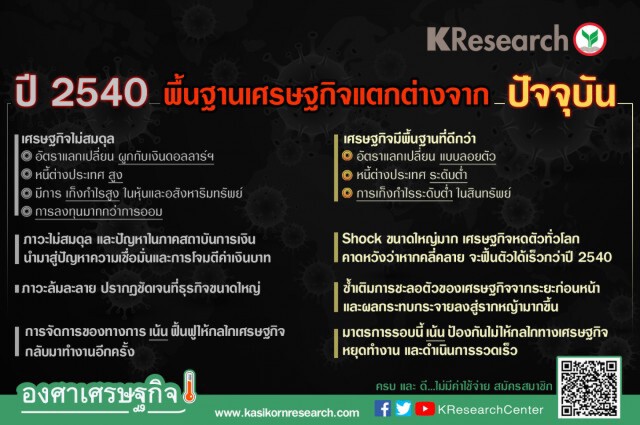
2. รอบนี้ไทยมาจากตัวเลขการขยายตัวทางเศรษฐกิจที่ต่ำกว่า โดยแม้เศรษฐกิจไทยจะมีพื้นฐานที่ขึ้นกว่าในปี 2540 แต่การเติบโตของเศรษฐกิจในปัจจุบันอยู่ในระดับต่ำกว่าช่วงก่อนเกิดวิกฤตปี 2540 (ในปี 2558-2562 เศรษฐกิจไทยเติบโตเฉลี่ย 3.4% ต่อปี เทียบกับเศรษฐกิจไทยในช่วงก่อนเกิดวิกฤตทางการเงินในปี 2540 หรือในช่วงปี 2530-2538 ที่ขยายตัวเฉลี่ยราว 9.9%) เนื่องจากเศรษฐกิจไทยมีปัญหาเชิงโครงสร้าง อาทิ ปัญหาขีดความสามารถของธุรกิจทั้งทักษะแรงงานและการใช้เทคโนโลยีใหม่ๆ รวมถึงปัญหาหนี้ครัวเรือนที่อยู่ในระดับสูง (สัดส่วนหนี้ครัวเรือนอยู่ที่ระดับประมาณ 80% ต่อจีดีพี เมื่อเทียบกับในอดีตในปี 2540 ที่อยู่ที่ระดับประมาณ 49.2% ต่อจีดีพี) ดังนั้น ผู้ที่จะได้รับผลกระทบในครั้งนี้จึงกระจายเป็นวงกว้าง ตั้งแต่ธุรกิจขนาดใหญ่ ธุรกิจเอสเอ็มอี และประชาชนรายย่อย ซึ่งต่างจากในปี 2540 ที่ผู้ได้รับผลกระทบโดยตรงจะเป็นกลุ่มนายทุน หรือภาคธุรกิจเป็นหลัก