โดยภาษีที่ดินและสิ่งปลูกสร้างจะช่วยลดความเหลื่อมล้ำแก้ไขปัญหาการเก็งกำไรอสังหาริมทรัพย์และสนับสนุนให้นำที่ดินรกร้างว่างเปล่ามาใช้ประโยชน์รวมทั้งเพิ่มการจัดเก็บรายได้ท้องถิ่นผ่านองค์การปกครองส่วนท้องถิ่นโดยรายได้ส่วนใหญ่ที่เพิ่มขึ้นจะมาจากประเภทพาณิชยกรรมและอุตสาหกรรมเป็นหลัก
ดังนั้นมาพิจารณากันซิว่าภาษีที่ดินและสิ่งปลูกสร้างฉบับนี้ จะมีผลกระทบกับธุรกิจอสังหาริมทรัพย์อะไรบ้างโดยในตอนแรก จะเริ่มจาก "ผลกระทบต่อกองทุนอสังหาฯ"
จากรายงานฝ่ายจัดการกองทุนตราสารทุน บลจ.กสิกรไทย พูดถึงการเปลี่ยนแปลงของร่างพระราชบัญญัติ(พ.ร.บ.) ภาษีที่ดิน และสิ่งปลูกสร้างที่คณะรัฐมนตรี (ครม.)เห็นชอบในหลักการไปเมื่อเร็วๆนี้ (21 มีนาคม 2560) โดยดึงความสนใจจากนักลงทุนและผู้ประกอบการภาคธุรกิจอสังหาริมทรัพย์ได้ไม่น้อยเพราะถือเป็นการออกกฎหมายที่มีเปลี่ยนแปลงครั้งใหญ่ เพื่อนำมาใช้แทนกฎหมายเก่าที่ออกมานานแล้วอย่างเช่น ภาษีบำรุงท้องที่ พ.ศ. 2508 และภาษีโรงเรือนและที่ดินพ.ศ. 2475
ร่างพ.ร.บ. ภาษีที่ดินและสิ่งปลูกสร้างในครั้งนี้จะสร้างการเปลี่ยนแปลงและส่งผลกระทบครั้งสำคัญให้กับวงการธุรกิจอสังหาฯเกือบทุกประเภท
ทั้งนี้ฝ่ายจัดการกองทุนตราสารทุน บลจ.กสิกรไทยวิเคราะห์แนวโน้มและคาดการณ์ผลกระทบต่อการลงทุนในอสังหาริมทรัพย์ในมุมมองของนักลงทุนและกองทุนอสังหาริมทรัพย์ รวมถึงกองทรัสต์ เพื่อการลงทุนในอสังหาฯ ดังนั้น อสังหาฯเชิงพาณิชยกรรม เช่น ห้างสรรพสินค้า อาคารสำนักงาน โรงแรม โรงงานให้เช่าและคลังสินค้า ซึ่งเป็นสินทรัพย์ ที่ให้น้ำหนักมากเป็นพิเศษ
สำหรับพ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้างนี้ แม้จะมีการปรับปรุงในรายละเอียดอีกมากแต่โดยหลักการแล้วถือว่าเป็นการเปลี่ยนวิธีการคิดภาษีอสังหาฯตามมูลค่าของสินทรัพย์ซึ่งจากเดิมจะจัดเก็บตามรายได้เป็นหลัก โดยภาษีโรงเรือนและที่ดิน พ.ศ. 2475 จัดเก็บอยู่ที่ประมาณ 12.5% ของรายได้ซึ่งเป็นรายได้ของรัฐประมาณ 2 หมื่นล้านบาทต่อปีในขณะที่ภาษีบำรุงท้องที่จัดเก็บรายได้ต่อปีอยู่ที่ประมาณ 700-800 ล้านบาท เนื่องจากราคาประเมินในการจัดเก็บภาษีโรงเรือน ยังใช้ราคาประเมินของปี2521โดยยังไม่ได้มีการปรับขึ้นมาเป็นราคาปัจจุบัน
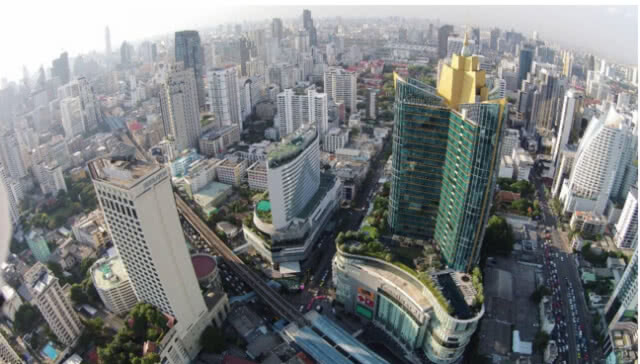
การเปลี่ยนการจัดเก็บภาษีตามมูลค่าของสินทรัพย์แทนการเก็บตามรายได้นั้นนับว่าเป็นระบบการจัดเก็บภาษีเพื่อสนับสนุน ให้เจ้าของอสังหาริมทรัพย์เชิงพาณิชยกรรมนำสินทรัพย์ไปใช้ให้เกิดประโยชน์และสร้างรายได้ให้มากที่สุดเนื่องจากภาษีที่ดินและสิ่งปลูกสร้างจะเป็นภาษีที่เจ้าของสินทรัพย์ต้องเสียโดยหลีกเลี่ยงไม่ได้ทุกปีแม้ว่าสินทรัพย์นั้นจะทำรายได้มากหรือน้อย โดยหลักการคือ สินทรัพย์ที่มีมูลค่าเท่ากันจะเสียภาษีตามมูลค่าของทรัพย์สินที่เท่ากันแต่ทรัพย์สินสร้างรายได้มากกว่าเมื่อหักภาษีแล้วจะมีกำไรที่มากกว่าทรัพย์สินที่สร้างรายได้น้อยเนื่องจากเสียภาษีที่เท่ากัน ในขณะที่ระบบภาษีแบบเดิมทรัพย์สินที่สร้างรายได้มากจะต้องเสียภาษีที่มากขึ้นไปด้วยเพราะภาษีโรงเรือนและที่ดิน ถูกจัดเก็บตามรายได้
พ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้างฉบับใหม่นี้จะช่วยลดการถือครองที่ดินที่ไม่ก่อให้เกิดรายได้ โดยที่ดินรกร้างว่างเปล่ามีเพดานภาษีสูงสุดถึง 5.0 % โดยกำหนดให้ปีแรกถึงปีที่ 3 เสียภาษีที่อัตรา 1%, ปีที่ 4 ถึงปีที่6 อยู่ที่ 2%, ปีที่ 7 ขึ้นไปอยู่ที่ 3% การกำหนดภาษีเช่นนี้เพื่อให้ผู้ที่มีที่ดินรกร้างว่างเปล่าได้พัฒนาที่ดินให้เกิดประโยชน์สูงสุด
ด้านกองทุนอสังหาฯ และกองทรัสต์เพื่อการลงทุนในอสังหาฯส่วนใหญ่มีการบริหารจัดการทรัพย์สินที่มีประสิทธิภาพมากกว่าอสังหาฯ ทั่วไปในระบบเศรษฐกิจอยู่แล้วเพราะกองทุนเหล่านี้มีจุดประสงค์ในการสร้างรายได้ที่มั่นคงให้กับนักลงทุนดังนั้นจึงไม่น่าที่จะได้รับผลกระทบจากพ.ร.บ. ภาษีที่ดิน และสิ่งปลูกสร้างมากนักสำหรับกรณีภาษีที่ต้องจ่ายให้รัฐบาลจาก พ.ร.บ.ใหม่มากกว่าระบบเก่า คงหลีกเลี่ยงไม่ได้ที่ผู้เช่าและผู้ให้เช่าที่ต้องแบกรับภาระขึ้นอยู่กับเงื่อนไขที่ระบุไว้ในสัญญาเช่าและอำนาจการต่อรองรวมถึงสภาพเศรษฐกิจซึ่งจะแจกแจงตามภาคธุรกิจต่างๆได้ดังต่อไปนี้
1.กองทุนอสังหาฯ ประเภทค้าปลีก ส่วนใหญ่มักจะผลักภาระภาษีให้ผู้เช่าเป็นส่วนใหญ่เพราะเจ้าของห้างสรรพสินค้าจะมีอำนาจการต่อรองที่สูงกว่าผู้เช่ารายย่อยโดยหลายกองทุนมีการระบุในสัญญาเช่าว่าผู้เช่าเป็นผู้รับผิดชอบภาษีอสังหาฯ อยู่แล้วโดยผลกระทบทางภาษีที่กองทุนอสังหาฯ ต้องแบกรับ น่าจะมาจากภาษีบนพื้นที่ที่ยังไม่มีผู้เช่าซึ่งปัจจุบันมีอยู่ค่อนข้างน้อย ดังนั้นผลกระทบโดยรวมต่อกองทุนอสังหาฯประเภทค้าปลีกจึงมีไม่มาก
2.ขณะที่กองทุนอสังหาฯ ประเภทอาคารสำนักงาน เนื่องจากอาคารสำนักงานสร้างใหม่ ปัจจุบันนี้ถือว่ามีน้อยดังนั้นกองทุนอสังหาฯ ประเภทอาคารสำนักงานน่าจะไม่มีปัญหาในการผลักภาระให้ผู้เช่าโดยการขึ้นค่าเช่าถ้าภาษีที่เก็บตามระบบใหม่มากกว่าระบบเดิมทั้งนี้ขึ้นอยู่กับความชัดเจนในวิธีการประเมินมูลค่าทรัพย์สินตามกฎหมายใหม่นี้ด้วย
3.กองทุนอสังหาฯ ประเภทโรงแรม น่าจะได้รับผลกระทบจากภาษีที่ดิน และสิ่งปลูกสร้างมากที่สุดเนื่องจากในปัจจุบันโรงแรมจ่ายภาษีโรงเรือนอยู่ต่ำกว่าอสังหาฯ ประเภทอื่นๆเพราะรายได้ลดลงจากซับพลายที่มากโดยเฉพาะในกรุงเทพฯ
4.กองทุนอสังหาฯประเภทโรงงานและคลังสินค้า จะได้รับผลกระทบบ้างจากการที่กองทุนต้องรับภาระภาษีในส่วนที่ไม่มีผู้เช่าซึ่งมากหรือน้อยขึ้นอยู่กับแต่ละกองทุนแต่โดยสัญญาส่วนใหญ่ผู้เช่าจะเป็นผู้รับผิดชอบภาษีทางอสังหาฯจึงได้รับผลกระทบไม่มากนัก
อย่างไรก็ตามผลกระทบต่อกองทุนอสังหาฯ ยังยากที่จะประเมินให้แน่ชัดเนื่องจากยังมีความไม่แน่นอนในรายละเอียดอีกมาก อาทิ วิธีประเมินมูลค่าทรัพย์สินจะเป็นอย่างไรเมื่อเทียบกับการประเมินรายได้ของภาษีโรงเรือนและที่ดินเดิมข้อยกเว้นว่าทรัพย์สินไหนจะสามารถได้รับการยกเว้นภาษีแต่ในเมื่อความตั้งใจของรัฐบาลคือการกระตุ้นให้มีการใช้อสังหาริมทรัพย์ให้เกิดประโยชน์มากที่สุดซึ่งในแง่ของกองทุนอสังหาฯ ก็นับว่ามีการใช้ประโยชน์ทรัพย์สินอย่างมีประสิทธิภาพดังนั้นการลงทุนในกองทุนอสังหาฯ จึงไม่น่าที่จะได้รับผลกระทบมากจากพ.ร.บ.ภาษีที่ดิน และสิ่งปลูกสร้างในครั้งนี้
บทความข้างต้นเผยแพร่ครั้งแรกที่DDproperty.com เว็บไซต์สื่อกลางอสังหาริมทรัพย์ ที่รวบรวม ข่าวอสังหาฯ คู่มือซื้อขาย และรีวิวโครงการใหม่ไว้กว่า 10,000 บทความ