สินค้าออนไลน์ จ่อโดนภาษีนำเข้าเต็มอัตรา 30% เริ่มต้นปี 2570
11 พ.ย. 2569 | prisana_tha
สินค้าออนไลน์ จ่อโดนภาษีนำเข้าเต็มอัตรา 30% เริ่มต้นปี 2570 เช็กลิสต์สินค้า 20 รายการต้องจ่ายภาษีเพิ่ม พบอุปกรณ์สื่อสารจากไม่เสียภาษี 0% ขึ้นพรวดเป็น 30%
Business
11 พ.ย. 2569 | prisana_tha
สินค้าออนไลน์ จ่อโดนภาษีนำเข้าเต็มอัตรา 30% เริ่มต้นปี 2570 เช็กลิสต์สินค้า 20 รายการต้องจ่ายภาษีเพิ่ม พบอุปกรณ์สื่อสารจากไม่เสียภาษี 0% ขึ้นพรวดเป็น 30%
KEY
POINTS
11 พฤศจิกายน 2569 นายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรี และรัฐมนตรีว่าการกระทรวงการคลัง เปิดเผยว่า คณะรัฐมนตรี (ครม.) มีมติเห็นชอบมาตรการปรับหลักเกณฑ์การจัดเก็บอากรขาเข้าสำหรับสินค้าที่สั่งซื้อผ่านแพลตฟอร์ม E-Commerce (สินค้าออนไลน์) จากต่างประเทศ มาอยู่ที่อัตราเพดานตามกฎหมายแต่ไม่เกิน 30% ตามที่กระทรวงการคลังเสนอ
สำหรับการปรับหลักเกณฑ์ภาษีนำเข้าผ่าน แพลตฟอร์ม E-Commerce ครั้งนี้ เป็นการสร้างกติกาการแข่งขันที่เป็นธรรมให้กับผู้ประกอบการไทย สอดรับกับข้อเสนอจากการหารือร่วมกับสภาหอการค้าและภาคเอกชนที่ต้องการให้ภาครัฐเข้ามาดูแลปัญหาความเหลื่อมล้ำในการแข่งขันทางการค้า
“ปัจจุบันธุรกิจ E-Commerce เติบโตอย่างรวดเร็ว ทำให้สินค้าจากต่างประเทศสามารถเข้าถึงผู้บริโภคไทยได้สะดวกและแข่งขันด้านราคาสูง ขณะที่ผู้ประกอบการไทยต้องแบกรับต้นทุนหลายด้าน ทั้งภาษี การจ้างงาน ตลอดจนค่าใช้จ่ายในการปฏิบัติตามกฎหมายและมาตรฐานต่างๆ ส่งผลให้เกิดความแตกต่างด้านต้นทุนและเงื่อนไขการแข่งขัน” 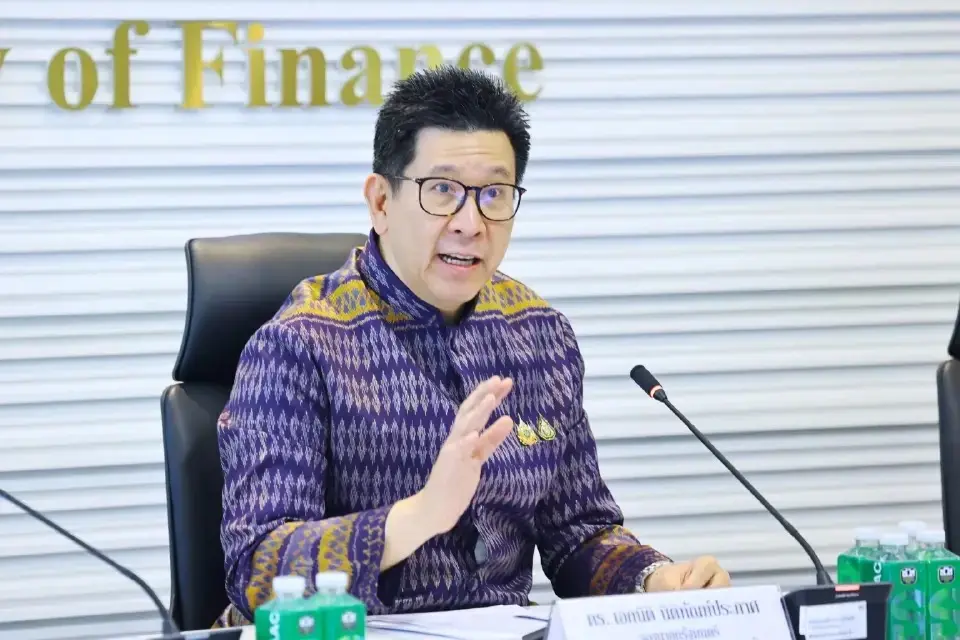
นายพันธ์ทอง ลอยกุลนันท์ อธิบดีกรมศุลกากร กล่าวว่า กรมศุลกากรจะปรับหลักเกณฑ์การจัดเก็บอากรขาเข้าสำหรับสินค้าที่นำเข้าผ่านช่องทางเร่งด่วน (Express) และไปรษณีย์ระหว่างประเทศ โดยสินค้าที่สั่งซื้อผ่านแพลตฟอร์ม E-Commerce จะกลับไปจัดเก็บอากรตามพิกัดอัตราศุลกากรที่กำหนด ซึ่งมีอัตราสูงสุดไม่เกิน 30%
มาตรการดังกล่าว จะมีผลบังคับใช้เมื่อพ้นกำหนด 15 วันนับแต่วันประกาศในราชกิจจานุเบกษา โดยคาดว่าจะเริ่มมีผลไม่เกินวันที่ 1 มกราคม 2570
ทั้งนี้ กรมศุลกากรประเมินว่า การปรับหลักเกณฑ์ดังกล่าวจะช่วยเพิ่มรายได้อากรขาเข้าจากสินค้าพัสดุประมาณ 6,300 ล้านบาท จากเดิมที่จัดเก็บได้ราว 4,800 ล้านบาท เพิ่มเป็น 11,100 ล้านบาทต่อปี นอกจากนี้ ยังช่วยขยายฐานการจัดเก็บภาษีมูลค่าเพิ่ม (VAT) จากการนำเข้าสินค้าดังกล่าวอีกด้วย

อธิบดีกรมศุลกากร ชี้แจงว่า มาตรการนี้ไม่ใช่การประกาศขึ้นอัตราภาษีใหม่ แต่เป็นการยกเลิกการลดอัตราอากรเป็นการทั่วไปตามประกาศกระทรวงการคลัง ซึ่งออกตามมาตรา 12 แห่งพระราชกำหนดพิกัดอัตราศุลกากร เพื่อให้การจัดเก็บอากรกลับไปเป็นไปตามอัตราพิกัดที่กฎหมายกำหนด โดยยังอยู่ภายใต้กรอบความตกลงการค้าเสรี (FTA) และกติกาขององค์การการค้าโลก (WTO)
สำหรับรายละเอียดการจัดเก็บอากรขาเข้า สินค้าบางรายการที่เดิมได้รับการลดอัตราอากรเป็นการทั่วไป จะต้องกลับไปใช้อัตราเพดานตามพิกัดศุลกากร โดยอัตราสูงสุดไม่เกิน 30% ทั้งนี้ สินค้าบางประเภทที่มีเพดานอัตราอากรต่ำกว่า 30% จะยังคงจัดเก็บตามอัตราสูงสุดที่กฎหมายกำหนด เช่น เครื่องมือช่างชนิดถอดเปลี่ยนหัวได้ ทั้งสว่านและไขควง มีอัตราเพดานอยู่ที่ 25%
ขณะที่สินค้ายอดนิยมที่มีการสั่งซื้อผ่านแพลตฟอร์มออนไลน์จากต่างประเทศจำนวน 20 รายการ จะมีสินค้าหลายกลุ่มที่ปรับอัตราอากรเพิ่มขึ้นเป็น 30% เช่น

นายพันธ์ทอง กล่าวเพิ่มเติมว่า ในอดีตภาครัฐเคยกำหนดมาตรการลดอัตราอากรให้แก่สินค้าพัสดุนำเข้า เพื่ออำนวยความสะดวกทางการค้า แต่ปัจจุบันรูปแบบการค้าเปลี่ยนแปลงไปอย่างมาก โดยเฉพาะการจำหน่ายสินค้าผ่านแพลตฟอร์มออนไลน์ที่ผู้ขายในต่างประเทศสามารถส่งสินค้าโดยตรงถึงผู้บริโภคในไทย
ผู้ขายบางส่วนไม่ได้เข้ามามีส่วนร่วมในห่วงโซ่อุปทานภายในประเทศ ไม่มีการเช่าโกดังสินค้า ไม่มีการจ้างงาน และไม่มีภาระภาษีเงินได้ในประเทศไทยเหมือนผู้ประกอบการที่ดำเนินธุรกิจในประเทศ ส่งผลให้เกิดความได้เปรียบด้านต้นทุนในการแข่งขัน
แม้กรมศุลกากรจะเริ่มจัดเก็บภาษีตั้งแต่บาทแรกแล้ว แต่ในปีงบประมาณที่ผ่านมา ยังพบว่ามีพัสดุนำเข้าสูงถึง 241 ล้านกล่อง สะท้อนให้เห็นถึงปริมาณสินค้านำเข้าที่เพิ่มขึ้นอย่างต่อเนื่อง ท่ามกลางปัญหาสินค้าล้นตลาดและการอุดหนุนการส่งออกจากต่างประเทศ
นอกจากนี้ การปรับหลักเกณฑ์ยังมีเป้าหมายแก้ปัญหาการหลีกเลี่ยงภาษี โดยเฉพาะการสำแดงราคาสินค้าหรือพิกัดอัตราศุลกากรต่ำกว่าความเป็นจริง ที่ผ่านมาเป็นอุปสรรคต่อการตรวจสอบของเจ้าหน้าที่ เนื่องจากมีพัสดุนำเข้าจำนวนมาก การกำหนดให้สินค้ากลุ่มดังกล่าวกลับไปใช้อัตราอากรตามพิกัดศุลกากร จะช่วยให้กรมศุลกากรเพิ่มประสิทธิภาพในการคัดกรองและตรวจสอบรายการสินค้าที่มีการสำแดงราคาต่ำผิดปกติได้มากขึ้น
อย่างไรก็ตาม มาตรการปรับหลักเกณฑ์ครั้งนี้ครอบคลุมสินค้าที่สั่งซื้อผ่านแพลตฟอร์ม E-Commerce และนำเข้าผ่านช่องทาง Express และไปรษณีย์ระหว่างประเทศเป็นหลัก ส่วนการนำเข้าสินค้าในลักษณะค้าส่ง (Wholesale) หรือการนำเข้าผ่านพิธีการศุลกากรตามปกติ รวมถึงสินค้าที่ใช้สิทธิประโยชน์ทางภาษีภายใต้ความตกลงการค้าเสรี (FTA) ยังคงได้รับสิทธิลดอัตราอากรตามเงื่อนไขเดิม