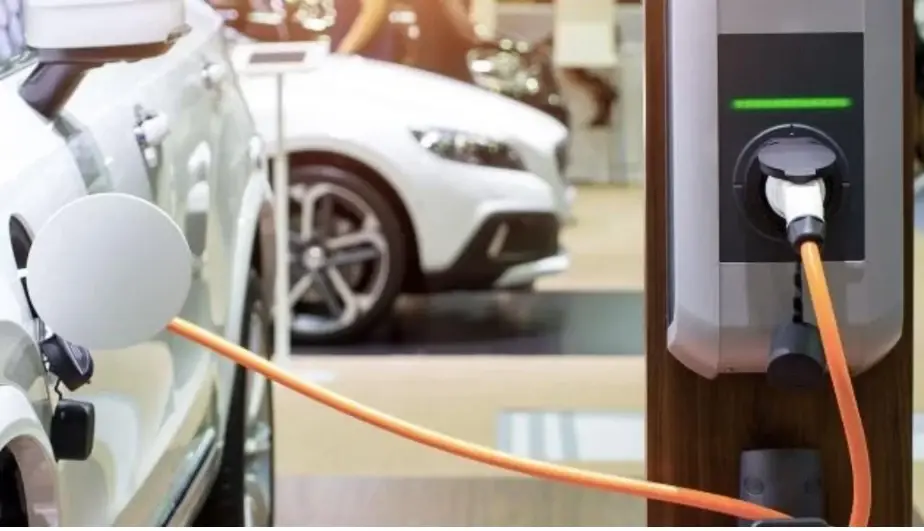
16. รถยนต์นั่งหรือรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน ประเภทประหยัดพลังงาน แบบเซลล์เชื้อเพลิง (Fuel Cell Powered Vehicle) ให้จัดเก็บภาษี ในอัตราตามมูลค่าร้อยละ 1 กรณีที่ไม่เป็นไปตามหลักเกณฑ์และเงื่อนไข ให้จัดเก็บภาษี ในอัตราตามมูลค่าร้อยละ 5
17. รถยนต์นั่งสามล้อ และรถยนต์นั่งที่ผลิตขึ้นโดยใช้เครื่องยนต์ ของรถจักรยานยนต์ขนาดไม่เกิน 250 CC รถยนต์สามล้อ ให้จัดเก็บภาษีในอัตราตามมูลค่าร้อยละ 2 - 4 รถยนต์นั่งที่ผลิตขึ้นโดยใช้เครื่องยนต์ของรถจักรยานยนต์ขนาดไม่เกิน 250 CC ให้จัดเก็บภาษีในอัตราตามมูลค่าร้อยละ 4
18. รถยนต์กระบะที่ออกแบบสำหรับให้มีน้ำหนักรถรวม น้ำหนักบรรทุกไม่เกิน 4,000 กก. ที่ไม่มีพื้นที่ใส่สัมภาระด้านหลัง ที่นั่งคนขับ (No Cab) ให้จัดเก็บภาษีในอัตราตามมูลค่าร้อยละ 3 - 5
19. รถยนต์กระบะที่ออกแบบสำหรับให้มีน้ำหนักรถรวม น้ำหนักบรรทุกไม่เกิน 4,000 กก. ที่ไม่มีพื้นที่ใส่สัมภาระด้านหลัง ที่นั่งคนขับ (No Cab) ที่ใช้เชื้อเพลิงประเภทไบโอดีเซล (B20)ให้จัดเก็บภาษีในอัตราตามมูลค่าร้อยละ 2 - 4
20. รถยนต์กระบะที่ออกแบบสำหรับให้มีน้ำหนักรถรวม น้ำหนักบรรทุกไม่เกิน 4,000 กก. ที่มีพื้นที่ใส่สัมภาระด้านหลัง ที่นั่งคนขับ (Space Cab) ที่ใช้เชื้อเพลิงประเภทไบโอดีเซล (B20) ให้จัดเก็บภาษีในอัตราตามมูลค่าร้อยละ 3 - 7
21. รถยนต์กระบะที่ออกแบบสำหรับให้มีน้ำหนักรถรวม น้ำหนักบรรทุกไม่เกิน 4,000 กก. ที่มีพื้นที่ใส่สัมภาระด้านหลัง ที่นั่งคนขับ (Space Cab) ให้จัดเก็บภาษี ในอัตราตามมูลค่าร้อยละ 5 - 8
22. รถยนต์กระบะ 4 ประตู (Double Cab) ให้จัดเก็บภาษีในอัตราตาม มูลค่าร้อยละ 8 - 13
23. รถยนต์กระบะ 4 ประตู (Double Cab) ที่ใช้เชื้อเพลิง ประเภทไบโอดีเซล (B20) ให้จัดเก็บภาษีในอัตราตามมูลค่า ร้อยละ 6 - 12
24. รถยนต์กระบะแบบพลังงานไฟฟ้า (Electric Powered Vehicle) ให้จัดเก็บภาษี ในอัตราตามมูลค่าร้อยละ 0 -2 25. รถยนต์กระบะแบบเซลล์เชื้อเพลิง (Fuel Cell Powered Vehicle) ให้จัดเก็บภาษีในอัตรา ตามมูลค่าร้อยละ 0 - 1
26. รถยนต์ต้นแบบที่ผลิตหรือนำเข้ามาโดยมีวัตถุประสงค์ เพื่อนำไปวิจัย พัฒนา หรือทดสอบสมรรถนะที่ไม่เคยมีการจำหน่าย ในท้องตลาด จัดเก็บภาษีในอัตราตามมูลค่าร้อยละ 0
27. รถยนต์ประเภทอื่น ๆ นอกจากข้อ 15 - ข้อ 26 ให้จัดเก็บภาษีในอัตราตามมูลค่าร้อยละ 15 - 50 ตั้งแต่ วันที่ 1 ม.ค. 69 เป็นต้นไป โดยจะพิจารณาจากความจุกระบอกสูบ อัตรา การปล่อย CO2

สำหรับ การปรับปรุงโครงสร้างการจัดเก็บภาษีสรรพสามิตสินค้า รถจักรยานยนต์รวม 4 ประเภท ได้แก่
1. แบบพลังงานไฟฟ้า โดยจะพิจารณาจากแรงดันไฟฟ้า ให้จัดเก็บภาษีในอัตราตามมูลค่า ร้อยละ 0 - 10 ตั้งแต่ 1 ม.ค. พ.ศ. 69 เป็นต้นไป
2. แบบที่ใช้พลังงานเชื้อเพลิง หรือแบบผสมที่ใช้พลังงาน เชื้อเพลิงและไฟฟ้า ให้จัดเก็บภาษีในอัตราตามมูลค่าร้อยละ 4 - 25
3. รถจักรยานยนต์ต้นแบบที่ผลิตหรือนำเข้ามาโดยมี วัตถุประสงค์เพื่อนำไปวิจัย พัฒนา หรือทดสอบสมรรถนะ ให้จัดเก็บภาษีในอัตราตามมูลค่าร้อยละ 0 ตั้งแต่ 1 ม.ค. 69 เป็นต้นไป 4. รถจักรยานยนต์อื่น ๆ นอกจากข้อ 1 - ข้อ 3 แบ่งเป็น 2 ช่วงระยะเวลาคือ ตั้งแต่วันที่ 1 ม.ค. 69 - 31 ธ.ค. 72 และตั้งแต่ วันที่ 1 ม.ค. 73 เป็นต้นไป ให้จัดเก็บภาษีในอัตราตามมูลค่า ร้อยละ 25 – 30
นายธนกร ยังกล่าวว่า นายกรัฐมนตรียังกำชับให้มาตรการภาษี ให้เกิดประโยชน์ในการลงทุน และ เกิดการถ่ายทอดเทคโนโลยี เป้าหมายคือ ยกระดับอุตสาหกรรมยานยนต์ไทย กระตุ้นผู้ประกอบการปรับปรุงและพัฒนาสู่เทคโนโลยีทันสมัย การลดปล่อยก๊าซ CO2 และยังเป็นการสนับสนุน พลังงานสะอาด เพือลดโลกร้อน ตามยุทธศาสตร์ประเทศไทย