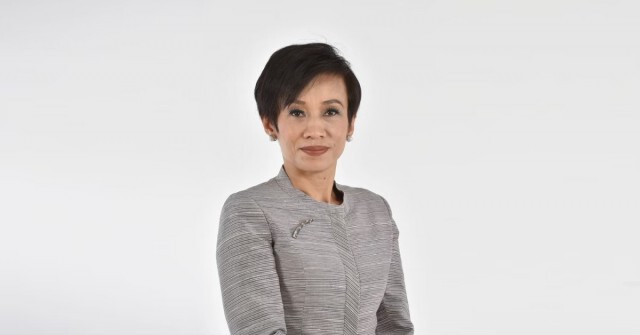
นางธัญญนิตย์ นิยมการ ผู้ช่วยผู้ว่าการ สายกำกับสถาบันการเงิน 2 ธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยว่า สถานการณ์ทางเศรษฐกิจยังมีความไม่แน่นอนสูง ภาคธุรกิจบางส่วนยังไม่สามารถดำเนินกิจการได้ตามปกติ ส่งผลกระทบต่อรายได้ของประชาชนทั่วไป ดังนั้น เพื่อเป็นทางเลือกในการช่วยเหลือลูกหนี้รายย่อยเพิ่มเติม ธปท. ได้เห็นร่วมกันกับสถาบันการเงินและสถาบันการเงินเฉพาะกิจในการปรับปรุงโครงสร้างหนี้สำหรับลูกหนี้รายย่อยด้วยวิธีการรวมหนี้ (debt consolidation) โดยให้สามารถนำสินเชื่อรายย่อยประเภทอื่นที่อยู่ภายใต้ผู้ให้บริการทางการเงิน หรือบริษัทในกลุ่มธุรกิจทางการเงินของผู้ให้บริการทางการเงินเดียวกัน อาทิ บัตรเครดิต สินเชื่อส่วนบุคคลภายใต้การกำกับ และสินเชื่อที่เกิดจากการให้เช่าซื้อ มาปรับปรุงโครงสร้างหนี้ด้วยวิธีการรวมหนี้กับสินเชื่อเพื่อที่อยู่อาศัยเพื่อใช้ประโยชน์จากหลักประกัน ซึ่งจะทำให้ผู้ให้บริการทางการเงินสามารถลดอัตราดอกเบี้ยในส่วนของสินเชื่อรายย่อยประเภทอื่นให้เหลือไม่เกินอัตราดอกเบี้ยเงินกู้ลูกค้ารายย่อยชั้นดี (Minimum Retail Rate: MRR) และขยายระยะเวลาการชำระหนี้ตามความสามารถของลูกหนี้ โดยที่ผู้ให้ บริการทางการเงินต้องให้ข้อมูลที่ครบถ้วนเพียงพอต่อการตัดสินใจของลูกหนี้ เช่น ข้อดีข้อเสียของการเข้าร่วมมาตรการ ข้อมูลเปรียบเทียบภาระหนี้เดิมกับภาระหนี้ใหม่ และทางเลือกการปรับปรุงโครงสร้างหนี้รูปแบบอื่นที่ลูกหนี้สามารถทำได้