ทีนี้ พวกเราอาจสงสัยว่า ถ้าเปลี่ยนหนี้บัตรมาเป็น Term loan แล้ว ภาระโดยรวมจะเป็นอย่างไร ดอกเบี้ยจะเป็นเท่าไร และที่สำคัญคือในแต่ละเดือนจะต้องจ่ายมากกว่าที่จ่ายขั้นต่ำ 5% หรือไม่
โปรดศึกษาภาพประกอบ ซึ่งน่าจะช่วยให้ความกระจ่าง รวมทั้งทำให้สบายใจได้ว่า ในแต่ละเดือนจะไม่ต้องจ่ายมากขึ้น และมีโอกาสปลดหนี้ ด้วยอัตราดอกเบี้ยที่ต่ำลง ดังนี้
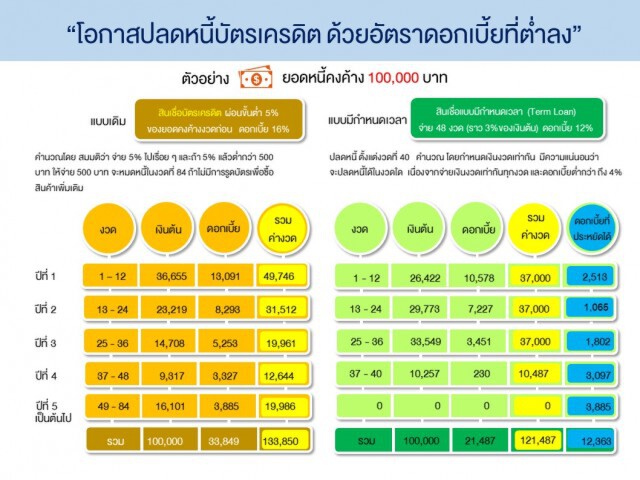
หนึ่ง สมมติพวกเรา มียอดหนี้คงค้างบัตรเครดิต 100,000 บาท ปกติจ่ายขั้นต่ำงวดละ 5% ราวๆ 5,000 บาท แต่ถ้าแปลงเป็น term loan ผ่อน 48 งวด ดอกเบี้ย 12% ตกเดือนละ 3,000 บาท ในช่วงปีแรก ภาระการจ่ายจะลดลง จากราวๆ 49,700 บาท เหลือ 37,000 บาท แถมดอกเบี้ยก็ยังต่ำกว่าถึง 2,500 บาท
สอง ความชัดเจนว่าต้องจ่ายหนี้กี่งวดหนี้จึงจะหมด คือ ข้อดีของการเปลี่ยนมาเป็น term loan ซึ่งช่วยจะปลดหนี้ได้ในงวดที่ 40 ด้วย แต่ถ้าจ่าย 5% ไปเรื่อยๆ อาจจะนานถึง 84 งวดและแถมใช้บัตรใบเดิมรูดเพิ่มอีก วนเวียนอยู่ในวงนี้ จะเป็นวงจรชีวิตแห่งหนี้ ไม่มีที่สิ้นสุด
4. กลุ่มลูกหนี้ที่เป็น NPL ที่เราจะทอดทิ้งเสียไม่ได้ เพราะคำว่า NPL คงไม่มีใครอยากจะเป็น โดยเฉพาะอย่างยิ่งลูกหนี้รายย่อย ซึ่งแทบไม่เคยเห็นว่า ล้มบนฟูกเลย ซึ่งในมุมของผู้ให้บริการเอง ก็มิได้ต้องการที่จะฟ้องร้องดำเนินคดียึดทรัพย์ เพราะนอกจากทรัพย์สินที่ยึดมาจะสร้างภาระเพิ่มแล้ว ยังมีผลกระทบในเชิงสังคมที่ยากจะประเมินความเสียหายเป็นตัวเงินได้ โดยเฉพาะอย่างยิ่งในยุดโควิดที่ทุกฝ่ายพึงใช้ความถ้อยทีถ้อยอาศัยซึ่งกันและกันเป็นที่ตั้ง
ปัจจุบันผู้ที่เกี่ยวข้องหลายภาคส่วนได้ร่วมกันจัดตั้ง "คลินิกแก้หนี้" ขึ้น เพื่อรองรับ NPL ของบัตรเครดิตและสินเชื่อส่วนบุคคลที่ไม่มีหลักประกัน ซึ่งมาตรการช่วยเหลือในระยะที่ 2 ของ ธปท ได้ระบุชัดว่า นอกจากจะช่วยลูกค้าบัตรเครดิตที่ไม่ได้ค้างชำระแล้ว ยังได้ขยายขอบเขตช่วยเหลือลูกหนี้ NPL ด้วย โดย (1) ลูกหนี้สามารถสมัครเข้าคลินิกแก้หนี้ หรือ (2) ผู้ให้บริการทางการเงิน จัดให้มีการแก้ไขหนี้ NPL โดยใช้แนวทางของคลินิกแก้หนี้เป็นแกน
ทั้งนี้ scheme กลางของคลินิกแก้หนี้ คือ ลูกหนี้จะต้องชำระหนี้ในส่วนของเงินต้นคงเหลือทั้งหมด และหากทำตามแผนได้ จะยกดอกเบี้ยค้างเดิมให้ โดยให้ผ่อนชำระยาวถึง 10 ปี อัตราดอกเบี้ย 4-7% ตัวอย่างเช่น ถ้ายอดหนี้ 100,000 บาท ผ่อนต่อเดือนเพียง 1,200 บาท แต่มีข้อแม้ว่า ลูกหนี้จะไม่สามารถกู้เพิ่มได้ 5 ปี หรือจนกว่าจะสามารถชำระหนี้ได้ครึ่งหนึ่ง
หากมองผิวเผิน อาจทำให้เข้าใจผิดว่า งั้นเราเป็น NPL ดีกว่า จะได้รับสิทธิ์พิเศษ ได้รับการลดดอกเบี้ย แต่ใน ชีวิตจริง บอกเลยว่า ไม่ได้ง่ายเช่นนั้น เพราะการเป็น NPL จะมีประวัติที่ไม่ค่อยสวยงามปรากฏอยู่ในฐานข้อมูลเครดิตบูโร ซึ่งตรงนี้เอง ทำให้ลูกหนี้ NPL พยายามจ่ายหนี้จากรายได้ที่มีอยู่น้อยนิดหรือแทบจะไม่มีเลย โดยหวังว่าสักวันหนึ่ง จะได้หลุดจากวงจรประวัติเสียในฐานข้อมูลเครดิตบูโร เพื่อเริ่มชีวิตใหม่เหมือนใครๆ เขาบ้าง
มาตรการระยะที่ 2 ได้เปิดทางให้ลูกหนี้ NPL ขอให้ผู้ให้บริการดำเนินการปรับปรุงโครงสร้างหนี้ ให้ท่านได้ เสมือนกับที่คลินิกแก้หนี้จัดให้กับลูกหนี้ที่เข้าคลินิกฯ
เจตนารมณ์ของ ธปท. ที่สนับสนุนให้ผู้ให้บริการทางการเงิน เสนอแผนปรับโครงสร้างหนี้ในลักษณะเดียวกันกับคลินิกแก้หนี้ เพราะมองไปข้างหน้า ผลกระทบจากโควิด 19 อาจทำให้ลูกหนี้บัตรจำนวนไม่น้อย หมดกำลังลง และอาจเป็นหนี้เสีย การที่เจ้าหนี้-ลูกหนี้ ได้เจรจาปรับโครงสร้างหนี้ร่วมกันจะเป็นวาระทางเศรษฐกิจที่สำคัญมาก โดยเฉพาะหนี้บัตรซึ่งเป็นหนี้ที่มีจำนวนมากที่สุดในบรรดาหนี้รายย่อยทั้งหมด ดังนั้น scheme หรือ แนวทางของคลินิกแก้หนี้ จึงมีความสำคัญ และยิ่งทวีความสำคัญขึ้นในยุคโควิด ในฐานะ "ทางรอด" ที่จะช่วยจำกัดปัญหาหนี้บัตร ไม่ให้ลุกลามจนกลายเป็นวิกฤตหนี้รายย่อยที่จะส่งผลกระทบต่อเศรษฐกิจและสังคมดังที่หลายภาคส่วนได้แสดงความกังวลไว้
นอกจากลูกหนี้บัตรเครดิตที่มีสิทธิได้รับการช่วยเหลือดังที่กล่าว ลูกหนี้สินเชื่อส่วนบุคคลที่จ่ายปกติ และที่เป็น NPL ก็มีสิทธิได้รับการช่วยเหลือในลักษณะเดียวกัน จะแตกต่างกันตรงอัตราดอกเบี้ยที่ลดเพดานลงจาก 28% เหลือ 25% และกรณีหนี้ปกติที่ต้องการเปลี่ยนประเภทหนี้เป็น term loan อัตราดอกเบี้ยสูงสุดไม่เกิน 22%ลองศึกษาเพิ่มเติมได้จากหนังสือเวียนของ ธปท.
สุดท้ายนี้ ขอส่งกำลังใจให้พวกเรา ทั้งผู้ให้บริการและผู้ใช้บริการ ให้ก้าวข้ามความยากลำบากนี้ด้วยความถ้อยทีถ้อยอาศัย และเข้าใจกันและกัน ฝ่าฟันภัยเศรษฐกิจจากโควิด 19 สู่ชีวิตใหม่ที่สดใสในไม่ช้า