เมื่อพิจารณาลักษณะการเข้ามาตรการของบัญชีทั้งหมด พบว่า 70.5% เป็นการเลื่อนชำระซึ่งส่วนหนึ่งอาจสะท้อนถึงการมีปัญหาในการชำระหนี้ของลูกหนี้ในวงกว้าง 25.8% เป็นการลดอัตราการชำระ และ 3.7% เข้ามาตรการสำหรับหนี้เสีย (ปรับโครงสร้างหนี้ หรือคลินิกแก้หนี้) และผู้กู้ส่วนใหญ่ (76.1%) มีสินเชื่อเข้ามาตรการเพียง 1 บัญชี แต่ก็มีผู้กู้อีก 7.3% ที่เข้ามากกว่า 2 บัญชี และอีก 4.9% ยังได้สินเชื่อใหม่เพื่อเป็นสภาพคล่องฉุกเฉินด้วย
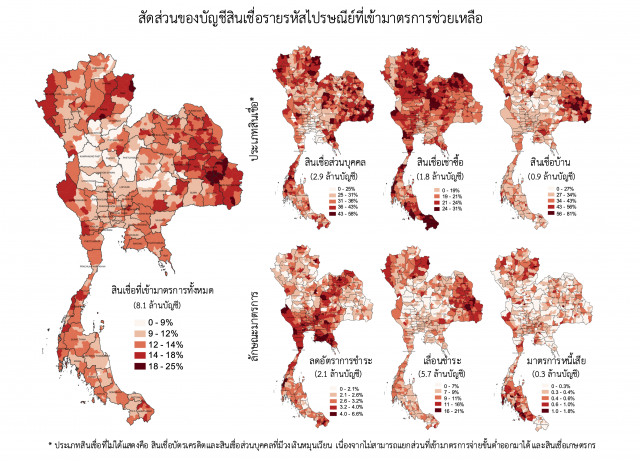
สินเชื่อที่เข้ามาตรการช่วยเหลือมีลักษณะกระจุกตัว ทำให้บางพื้นที่น่าเป็นห่วง โดยเฉพาะในภาคอีสานตะวันออกที่มีสัดส่วนสินเชื่อเข้ามาตรการสูงถึง 40-60% ซึ่งส่วนใหญ่เป็นสินเชื่อส่วนบุคคล (ซึ่งมีจำนวนบัญชีมาก) และสินเชื่อบ้าน (ซึ่งมีขนาดมูลหนี้สูง) และส่วนใหญ่ก็เป็นการเข้ามาตรการในลักษณะเลื่อนการชำระเป็นหลัก ในขณะที่กรุงเทพมหานครและปริมณฑล ภาคใต้และเหนือตอนบนก็มีสัดส่วนสินเชื่อที่เข้ามาตรการสำหรับหนี้เสียสูงกว่าพื้นที่อื่น ๆ
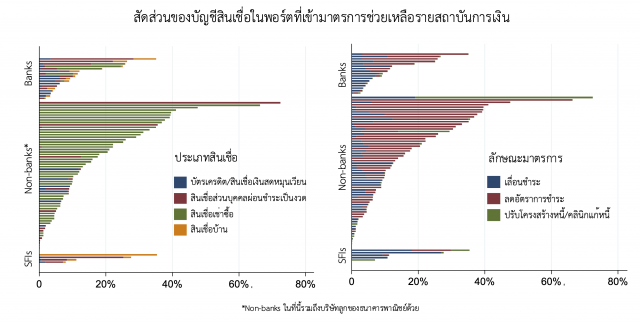
ความเสี่ยงของพอร์ตสินเชื่อรายย่อยของสถาบันการเงินต่อสินเชื่อที่เข้ามาตรการแตกต่างกันมาก โดยกลุ่ม Non-bank มีสัดส่วนสินเชื่อในพอร์ตเข้ามาตรการมากที่สุด 10 อันดับแรก (37-75%) และส่วนใหญ่เป็นสินเชื่อเช่าซื้อ และเข้ามาตรการในลักษณะลดอัตราการชำระ แต่ก็มีความหลากหลายสูงเพราะเป็นกลุ่มที่มีสัดส่วนต่ำสุด 10 อันดับสุดท้ายด้วย ส่วนกลุ่มธนาคารพาณิชย์มีสัดส่วน 3-25% และสถาบันการเงินเฉพาะกิจของรัฐมีสัดส่วน 10-35% (ไม่รวมสินเชื่อเกษตร)
ผู้กู้ที่เข้ามาตรการมีภาระหนี้สูงและคุณภาพด้อยกว่าผู้กู้ที่ไม่ได้เข้าอย่างมีนัยสำคัญ เราพบว่าผู้กู้ที่เข้ามาตรการมีมูลหนี้และจำนวนบัญชีสินเชื่อในพอร์ตสูงกว่าผู้กู้ที่ไม่ได้เข้า โดยผู้กู้ที่เข้ามาตรการสำหรับหนี้เสียมีภาระหนี้มากที่สุด (มูลหนี้เฉลี่ย 1.7 ล้านบาทจาก 6 บัญชี) รองลงมาคือผู้กู้ที่เลื่อนชำระ (เฉลี่ย 0.9 ล้านบาทจาก 6 บัญชี) และผู้กู้ที่ลดอัตราการชำระ (เฉลี่ย 1.1 ล้านบาทจาก 5 บัญชี) โดยผู้กู้ที่มีหลายบัญชีส่วนใหญ่ยังใช้สถาบันการเงินเพียง 1-2 แห่ง นอกจากนี้ ผู้กู้ที่เข้ามาตรการยังมีประวัติการชำระหนี้ใน 12 เดือนที่ผ่านมาด้อยกว่า และมีอายุมากกว่าผู้กู้ที่ไม่ได้เข้าอย่างมีนัยสำคัญด้วย