ในช่วงที่เหลือของปี เศรษฐกิจไทยยังมีความเสี่ยงด้านต่ำอยู่มาก ได้แก่ ภาคท่องเที่ยวที่ยังซบเซาต่อเนื่อง, ความไม่แน่นอนเกี่ยวกับสถานการณ์การระบาดของ COVID-19 ในหลายประเทศทั่วโลก, ความไม่แน่นอนของการต่ออายุมาตรการสนับสนุนของภาครัฐที่กำลังจะหมดอายุลง (policy cliff) และความเสี่ยงด้านการว่างงานและการปิดกิจการที่อาจเพิ่มสูงขึ้นมาก จนส่งผลกระทบต่อเสถียรภาพภาคการเงินจากหนี้เสียที่เพิ่มสูงขึ้น
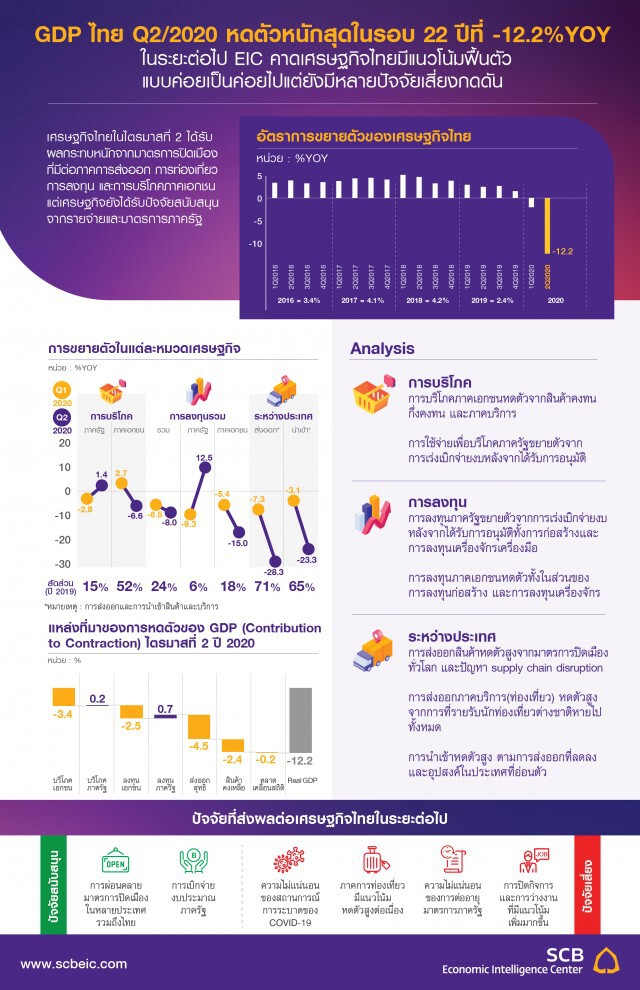
เศรษฐกิจไทยไตรมาส 2 ปี 2020 หดตัว -12.2%YOY นับเป็นการหดตัวสูงใกล้เคียงกับช่วงไตรมาส 2 ของปี 1998 ที่ไทยประสบกับวิกฤตต้มยำกุ้ง (-12.5%YOY) หรือเป็นการหดตัวมากสุดในรอบ 22 ปี สะท้อนถึงภาวะเศรษฐกิจที่ได้รับผลกระทบรุนแรงจากการแพร่ระบาดของ COVID-19 ทั้งนี้ในครึ่งปีแรกของ 2020 เศรษฐกิจไทยหดตัวที่ -6.9%YOY ขณะที่การหดตัวแบบเทียบไตรมาสต่อไตรมาสแบบปรับฤดูกาล (%QoQ sa) พบว่ามีการหดตัวติดต่อกัน 3 ไตรมาส โดยในไตรมาส 2/2020 เศรษฐกิจไทยหดตัวมากถึง -9.7%QoQ sa
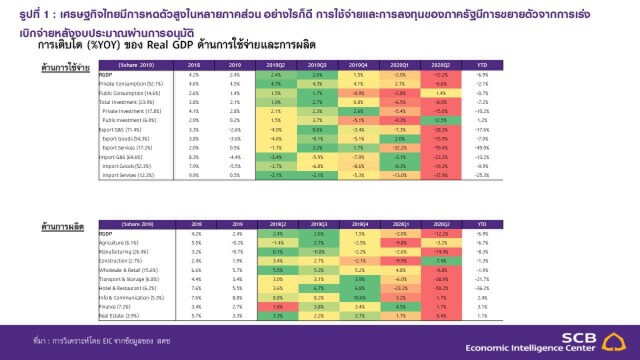
รูปที่ 1 : เศรษฐกิจไทยมีการหดตัวสูงในหลายภาคส่วน อย่างไรก็ดี การใช้จ่ายและการลงทุนของภาครัฐมีการขยายตัวจากการเร่งเบิกจ่ายหลังงบประมาณผ่านการอนุมัติ
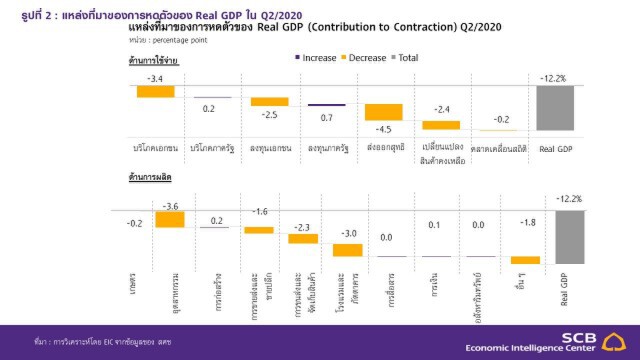
รูปที่ 2 : แหล่งที่มาของการหดตัวของ Real GDP ใน Q2/2020
เศรษฐกิจไทยด้านการใช้จ่าย (Expenditure Approach) หดตัวในเกือบทุกด้าน จากผลกระทบของมาตรการควบคุมโรค COVID-19 ยกเว้นรายจ่ายภาครัฐที่ขยายตัวจากการเร่งเบิกจ่ายหลังงบประมาณผ่านการอนุมัติ
มูลค่าการส่งออกสินค้าและบริการที่แท้จริงหดตัว -28.3%YOY ต่อเนื่องเป็นไตรมาสที่ 3 ติดต่อกัน มูลค่าการส่งออกสินค้าที่แท้จริงพลิกกลับมาหดตัว -15.9%YOY หลังจากขยายตัว 2.0%YOY ในไตรมาสก่อนหน้า ซึ่งในไตรมาสนี้ได้รับผลกระทบโดยตรงจากมาตรการปิดเมืองซึ่งทำให้เศรษฐกิจไทยและเศรษฐกิจประเทศคู่ค้าหยุดชะงัก รวมถึงเกิดปัญหา supply chain disruption ทำให้การส่งออกสินค้าในหลายภาคส่วนหดตัวสูงโดยเฉพาะสินค้าในหมวดอุตสาหกรรมยานยนต์ การส่งออกภาคบริการหรือการท่องเที่ยวหดตัวสูงถึง -70.4%YOY หลังจากหดตัว -32.2%YOY ในไตรมาสก่อนหน้า จากการที่หลายประเทศรวมถึงประเทศไทยมีมาตรการปิดเมืองและปิดประเทศเพื่อควบคุมการแพร่ระบาดของ COVID-19 ทำให้รายรับจากนักท่องเที่ยวต่างชาติในไตรมาสที่ 2 หายไปทั้งหมด แต่ยังได้รับอานิสงส์จากรายรับบริการอื่น ๆ ที่ยังขยายตัวได้บ้าง
มูลค่าการนำเข้าสินค้าและบริการที่แท้จริงหดตัวสูงถึง -23.3%YOY ตามการส่งออกที่ลดลง และอุปสงค์ในประเทศที่อ่อนตัว โดยการนำเข้าสินค้าหดตัว -19.3%YOY ขณะที่การนำเข้าบริการหดตัวสูง -37.9%YOY จากการที่คนไทยไม่สามารถเดินทางท่องเที่ยวต่างประเทศได้การใช้จ่ายเพื่อบริโภคภาคเอกชนหดตัว -6.6%YOY หลังจากขยายตัว 2.7%YOY ในไตรมาสก่อนหน้าโดยการหดตัวมาจากการลดลงของการใช้จ่ายเพื่อสินค้าคงทน กึ่งคงทน และภาคบริการ ขณะที่การใช้จ่ายซื้อสินค้าไม่คงทนยังขยายตัวได้ โดยเฉพาะในหมวดสินค้าจำเป็น เช่น อาหารและเครื่องดื่มที่ไม่มีแอลกอฮอล์ (3.1%YOY) การใช้จ่ายเพื่อที่อยู่อาศัย ประปา ไฟฟ้า และเชื้อเพลิงอื่น ๆ (3.8%YOY) เป็นต้น
การลงทุนภาคเอกชนหดตัว-15.0%YOY ต่อเนื่องเป็นไตรมาสที่ 2 ติดต่อกัน โดยเป็นการหดตัวทั้งในส่วนของการลงทุนก่อสร้าง (-2.1%YOY) และลงทุนเครื่องมือเครื่องจักร (-18.4%YOY) โดยเฉพาะในหมวดรถยนต์
การบริโภคและการลงทุนภาครัฐขยายตัวในไตรมาสนี้จากการเร่งเบิกจ่ายหลังจากงบประมาณได้รับการอนุมัติ โดยการใช้จ่ายของรัฐบาลขยายตัว 1.4%YOY ในขณะที่การลงทุนรัฐบาลขยายตัวสูงถึง 12.5%YOY โดยส่วนหนึ่งมาจากปัจจัยฐานต่ำในปีก่อนหน้าในด้านการผลิต (Production Approach) มีการหดตัวในเกือบทุกสาขาการผลิตสำคัญ ยกเว้นการก่อสร้างซึ่งได้รับอานิสงค์จากการลงทุนภาครัฐ
ภาคการเกษตรหดตัวต่อเนื่องเป็นไตรมาสที่ 3 ในอัตราชะลอลงที่ -3.2%YOY หลังจากหดตัว-9.8%YOY ในไตรมาสก่อนหน้า จากปัญหาภัยแล้งที่ยังคงมีอยู่ทำให้ผลผลิตสินค้าเกษตรสำคัญลดลง อาทิ ข้าวเปลือก ข้าวโพดเลี้ยงสัตว์ และมันสำปะหลัง เป็นต้นการผลิตสินค้าอุตสาหกรรมหดตัวสูงต่อเนื่องที่ -14.4%YOY ตามการลดลงของอุปสงค์ในประเทศและภาคการส่งออก โดยเฉพาะการผลิตรถยนต์ สาขาการขายส่งและขายปลีกพลิกกลับมาหดตัวที่ -9.8%YOY หลังจากขยายตัว 4.8%YOY ในไตรมาสก่อนหน้า โดยเป็นผลจากภาวะเศรษฐกิจที่ซบเซาทั้งในประเทศและต่างประเทศ ประกอบกับการไม่มีนักท่องเที่ยวต่างชาติ ซึ่งส่งผลกระทบต่อสาขาการขายส่งและขายปลีกโดยตรง
สาขาที่พักแรมและอาหารหดตัวในอัตราเร่งขึ้นที่ -50.2%YOY หลังจากหดตัว -23.3%YOY ในไตรมาสก่อนหน้า ซึ่งเป็นผลจากการแพร่ระบาดของ COVID-19 ทำให้มีการปิดประเทศ นักท่องเที่ยวต่างชาติหายไปทั้งหมด รวมถึงยังมีมาตรการปิดเมือง ทำให้ธุรกิจร้านอาหารได้รับผลกระทบสาขาการขนส่งและจัดเก็บสินค้าหดตัวสูงที่ -38.9%YOY ตามปริมาณการเดินทางที่ลดลงมากจากช่วงที่มีมาตรการปิดเมือง
อย่างไรก็ดี การผลิตในบางสาขามีการขยายตัว โดยสาขาสำคัญ ได้แก่ การก่อสร้าง ซึ่งขยายตัวสูงถึง 7.4%YOY หลังจากหดตัว -9.9%YOY ซึ่งได้รับอานิสงค์จากการเร่งเบิกจ่ายงบประมาณของรัฐบาลปี 2020 โดยส่วนใหญ่เป็นการก่อสร้างในโครงการต่อเนื่อง นอกจากนี้ สาขาการเงินและสาขาข้อมูลข่าวสารยังขยายตัวได้เล็กน้อยที่ 1.7%YOY
เศรษฐกิจไทยไตรมาส 2 หดตัวสูงใกล้เคียงกับที่เคยคาดไว้ จากผลกระทบของมาตรการปิดเมืองเป็นสำคัญ โดยมาตรการปิดเมืองที่ถูกประกาศใช้ในหลายประเทศทั่วโลกรวมถึงในไทย ในช่วงดังกล่าวส่งผลกระทบต่อเศรษฐกิจไทยในทุกภาคส่วน ไม่ว่าจะเป็นภาคการท่องเที่ยวที่มีการปิดการเดินทางเข้าออกประเทศ ภาคการส่งออกที่ได้รับผลกระทบจากภาวะเศรษฐกิจโลกหยุดชะงักและปัญหา supply chain disruption ส่วนด้านการลงทุนได้รับผลกระทบเช่นกัน จากการที่หลายบริษัทตัดสินใจชะลอหรือยกเลิกการลงทุน ตามยอดขายที่หายไปมาก