กนง. ประเมินว่าสภาพคล่องในระบบการเงินอยู่ในระดับสูงแต่ยังกระจายตัวอย่างไม่ทั่วถึง และมีความกังวลต่อเงินบาทที่กลับมาแข็งค่า โดยอัตราดอกเบี้ยเงินกู้ของธนาคารพาณิชย์และอัตราผลตอบแทนพันธบัตรรัฐบาลทรงตัวในระดับต่ำ ส่วนต่างของอัตราผลตอบแทนตราสารหนี้ภาคเอกชนและพันธบัตรรัฐบาล (corpoate spread) ยังอยู่ในระดับสูง สินเชื่อระบบธนาคารพาณิชย์ขยายตัวจากสินเชื่อธุรกิจขนาดใหญ่เพื่อทดแทนการออกตราสารหนี้ที่ลดลง ขณะที่สินเชื่อธุรกิจ SMEs และสินเชื่ออุปโภคบริโภคชะลอลง กนง. เห็นว่าสภาพคล่องโดยรวมในระบบการเงินยังอยู่ในระดับสูง แต่ต้องเร่งดำเนินการให้กระจายตัวไปสู่ภาคธุรกิจและครัวเรือนที่ได้รับผลกระทบมากขึ้น ส่วนค่าเงินบาทผันผวนสูงขึ้นและกลับมาแข็งค่าตามการอ่อนค่าของเงินดอลลาร์สหรัฐ ซึ่งหากเงินบาทกลับมาแข็งค่าเร็วขึ้นอาจส่งผลกระทบต่อการฟื้นตัวของเศรษฐกิจได้ กนง. จึงเห็นควรให้ติดตามสถานการณ์ตลาดอัตราแลกเปลี่ยนอย่างใกล้ชิด รวมทั้งประเมินความจำเป็นของการดำเนินมาตรการที่เหมาะสมเพิ่มเติม
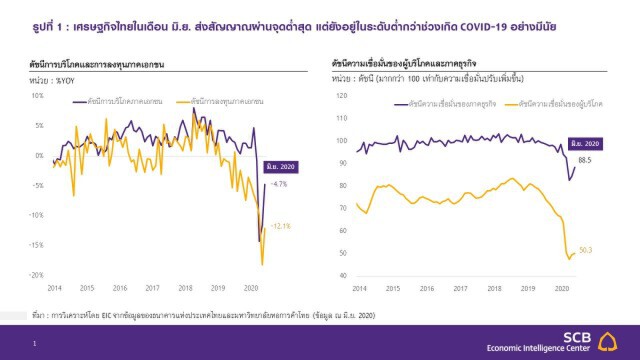
เศรษฐกิจไทยฟื้นตัวจากจุดต่ำสุดจากการทยอยผ่อนคลายมาตรการปิดเมืองทั้งในประเทศและต่างประเทศ อย่างไรก็ดี ในระยะต่อไปยังต้องเผชิญกับความเสี่ยงจากการชะลอตัวของการฟื้นตัวทางเศรษฐกิจ (stalling economic recovery) และมาตรการสนับสนุนที่ทยอยหมดอายุลง (fiscal cliff) ตัวเลขเศรษฐกิจไทยเริ่มส่งสัญญาณฟื้นตัวจากการทยอยผ่อนคลายมาตรการปิดเมืองทั้งในและต่างประเทศ ทำให้กิจกรรมทางเศรษฐกิจเริ่มทยอยกลับมาดำเนินการได้มากขึ้น โดยดัชนีการบริโภคและการลงทุนภาคเอกชนในเดือนมิถุนายนหดตัวลดลงจากเดือนก่อนหน้า สอดคล้องกับดัชนีความเชื่อมั่นของผู้บริโภคและภาคธุรกิจที่ปรับดีขึ้นแต่ยังคงอยู่ในระดับต่ำ (รูปที่ 1) ในด้านต่างประเทศ การส่งออกของไทย (ไม่รวมทองคำและอาวุธ) ในเดือนมิถุนายนหดตัวน้อยลงเช่นกันจาก -27.8%YOY ในเดือนพฤษภาคมเป็น -17.3%YOY ในเดือนมิถุนายน
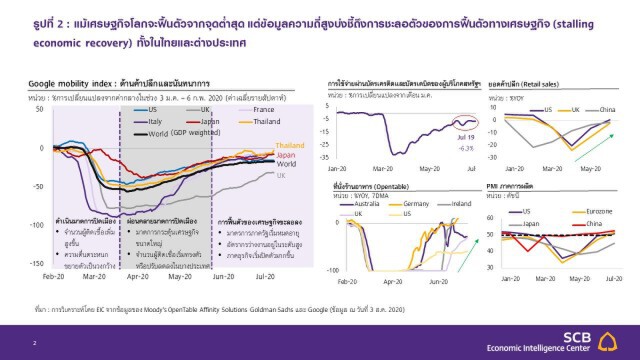
อย่างไรก็ดี เมื่อดูตัวเลขข้อมูลความถี่สูง (high frequency data) พบว่าเริ่มเห็นสัญญาณการชะลอตัวของการฟื้นตัวทางเศรษฐกิจทั้งในไทยและต่างประเทศ โดยข้อมูล Google mobility index บ่งชี้ว่า หลังจากที่เริ่มมีการทยอยเปิดเมือง ในหลายประเทศ เช่น สหรัฐฯ และฮ่องกง ซึ่งมีจำนวนผู้ติดเชื้อกลับมาเพิ่มขึ้น ทำให้ในเดือนกรกฎาคมภาครัฐชะลอการเปิดเมืองและส่งผลกระทบให้การฟื้นตัวของการเดินทางในหลายประเทศเริ่มปรับชะลอลง สอดคล้องกับข้อมูลการใช้จ่ายผ่านบัตรเครดิตในสหรัฐฯ การเข้ารับประทานอาหารในร้าน และดัชนี PMI ภาคการผลิตที่ชะลอลงเช่นกัน (รูปที่ 2)
นอกจากนี้ มาตรการสนับสนุนที่หมดอายุลงก็เป็นอีกหนึ่งความเสี่ยงสำคัญต่อเศรษฐกิจไทย โดยมาตรการเยียวยาผู้ได้รับผลกระทบจาก COVID-19 ได้สิ้นสุดลงในเดือนกรกฎาคมที่ผ่านมา ซึ่งในขณะนี้ยังมีความไม่แน่นอนในเรื่องของความเร็วในการต่ออายุมาตรการและขนาดของมาตรการใหม่ จึงอาจเป็นความเสี่ยงที่ทำให้การฟื้นตัวของเศรษฐกิจไทยชะลอตัวลงในช่วงที่เหลือของปีเศรษฐกิจไทยที่มีแนวโน้มฟื้นตัวอย่างช้า ๆ และความเสี่ยงที่มีอยู่มากจะเป็นปัจจัยหลักที่ทำให้ กนง. ยังคงอัตราดอกเบี้ยนโยบายไว้ที่ระดับต่ำที่สุดในประวัติศาสตร์ (0.5%) ต่อไป และน่าจะหันไปพึ่งพาเครื่องมือเชิงนโยบายอื่นมากขึ้นเพื่อสนับสนุนการฟื้นตัวทางเศรษฐกิจ