เนชั่นทีวี

ข่าว

ฉลาดซื้อแนะ เลือกประกันชีวิตแบบไหนให้ผลประโยชน์มากกว่ากัน

18 ก.ย. 2561 |

ฉลาดซื้อแนะ เลือกประกันชีวิตแบบไหนให้ผลประโยชน์มากกว่ากัน

ฉลาดซื้อแนะ เลือกประกันชีวิต กับบริษัท อาคเนย์ประกันชีวิต จำกัด (มหาชน) และบริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) ให้ผลประโยชน์สูงสุด 2 ลำดับแรกพร้อมเผยการซื้อประกันสุขภาพกับบริษัทประกันชีวิต ท่านไม่อาจซื้อประกันสุขภาพอย่างเดียวได้ นอกจากนี้ การพิจารณาเลือกซื้อประกันสุขภาพของแต่ละบุคคล ควรพิจารณาจากอัตราค่าห้องพัก และค่ารักษาพยาบาลของโรงพยาบาล ที่อยู่ในพื้นที่ที่ท่านพักอาศัยอยู่ประกอบด้วย ว่าเพียงพอกับค่าห้องพักของโรงพยาบาล และค่ารักษาในการเข้ารับการบริการต่อครั้งหรือไม่

นิตยสารฉลาดซื้อ มูลนิธิเพื่อผู้บริโภค ภายใต้โครงการเฝ้าระวังสินค้าและบริการ เพื่อการคุ้มครองผู้บริโภคด้านสุขภาพ ได้สำรวจเรื่องประกันชีวิตเจ้าไหนให้ผลประโยชน์มากกว่ากัน จากบริษัทประกันชีวิตรวม 11 บริษัท จากบริษัท 22 แห่ง โดยพิจารณาจากบริษัทที่มีสัดส่วนทางการตลาดสูงสุด 11 รายแรก โดยได้คัดเลือกจากแบบประกันชีวิตที่มีหลากหลายผลิตภัณฑ์ในตลาด เช่น ประกันชีวิตเพื่อการออมทรัพย์ ประกันเพื่อการศึกษาบุตร ประกันเพื่อวัยเกษียณอายุ ประกันเพื่อการลงทุน และยังมีแบบอื่น ๆ อีกหลายประเภท แต่สำหรับการสำรวจเปรียบเทียบในครั้งนี้จะศึกษาเฉพาะประกันชีวิตแบบออมทรัพย์หรือสะสมทรัพย์ และประกันสุขภาพ เท่านั้นและทำการทดสอบโดยเปรียบเทียบจากใบเสนอราคาจากตัวแทนประกันชีวิต ช่วงเดือนมิถุนายน 2561
สารี อ๋องสมหวัง บรรณาธิการบริหารนิตยสารฉลาดซื้อ กล่าวว่า วิธีการสำรวจเปรียบเทียบนั้น นิตยสารฉลาดซื้อตั้งโจทย์เป็นการยกตัวอย่างการซื้อประกันชีวิตของบุคคลเพศชาย (นามสมมติ "นายธรรมดา ฉลาดซื้อ") อายุ 35 ปี โสด ทำงานเป็นพนักงานในสำนักงานแห่งหนึ่ง ไม่มีสภาพแวดล้อมที่เป็นความเสี่ยงหรือเกิดอุบัติเหตุได้ง่าย มีความสนใจอยากเลือกซื้อประกันชีวิต แบบสะสมทรัพย์ ทุนประกันชีวิต (สัญญาหลัก) จำนวน 200,000 บาท มีระยะเวลาการคุ้มครองชีวิต 20 25 ปี และชำระเบี้ยประกันในช่วง 15 20 ปี พร้อมทั้งมีค่ารักษาพยาบาลเมื่อเจ็บป่วยที่ต้องพักรักษาตัวในโรงพยาบาลกรณีผู้ป่วยใน และการชดเชยการขาดรายได้ที่พักรักษาตัวเป็นผู้ป่วยอยู่ที่โรงพยาบาล โดยใช้ข้อมูลอัตราค่าห้องพักประเภทเตียงเดี่ยวประมาณ 3,000 บาท / วัน มาเป็นข้อมูลในการตัดสินใจเลือกซื้อประกันชีวิต
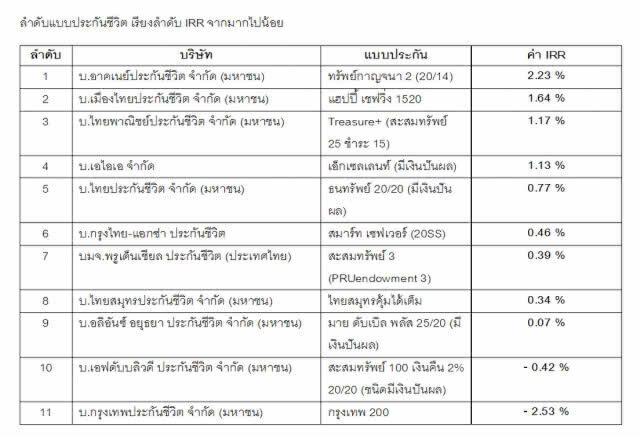
สารี กล่าวอีกว่า จากข้อมูลจะเห็นได้ว่าบริษัทประกันชีวิตแต่ละบริษัท มีข้อเสนอและเงื่อนไขหลักที่คล้ายคลึงกัน แต่มีเบี้ยประกันชีวิตที่ต้องชำระแตกต่างกัน รวมถึงผลตอบแทน (เงินคืนระหว่างสัญญาหรือเงินปันผล) ที่แตกต่างกันด้วย ด้วยเหตุนี้ในการพิจารณาว่าควรจะเลือกซื้อประกันชีวิตจากบริษัทประกันชีวิตไหนนั้น ฉลาดซื้อ จะใช้เครื่องมือการวิเคราะห์ด้านการเงิน มาพิจารณาเลือกซื้อประกันชีวิตโดยคิดผลตอบแทนที่ได้รับว่าประกันชีวิตของบริษัทไหนน่าสนใจมากที่สุด จากข้อมูล คือการใช้ค่า IRR (Internal Rate of Return) มาช่วยในการพิจารณา เพื่อให้เข้าใจได้อย่างง่ายๆ สรุปก็คือ IRR เป็นการคำนวณผลตอบแทนจากการลงทุน ที่เปอร์เซ็นต์มีค่าเป็นบวกมากเท่าใด แสดงว่าแบบประกันชีวิตนั้นๆ ให้ผลตอบแทนดีกว่าแบบที่ให้ค่าเปอร์เซ็นต์น้อยกว่า ดังนั้น ค่า IRR ยิ่งมากยิ่งดี และไม่ควรติดลบ

จากการคำนวณค่า IRR ของแต่ละบริษัทประกันชีวิต แสดงให้เห็นตามตารางที่ 5 ตารางที่ 5 เปรียบเทียบผลตอบแทนในการเลือกประกันชีวิต (IRR) ของบริษัทประกันชีวิต 
ฉลาดซื้อแนะ เลือกประกันชีวิตแบบไหนให้ผลประโยชน์มากกว่ากัน


ผศ.ประสาท มีแต้ม กรรมการผู้เชี่ยวชาญ ด้านการบริการสาธารณะ คณะกรรมการองค์การอิสระเพื่อการคุ้มครองผู้บริโภค ภาคประชาชน (คอบช.) กล่าวว่า จากการคำนวณที่แสดงไว้ในตารางที่ 5 กรณีของนายธรรมดา ฉลาดซื้อ จึงควรเลือกซื้อประกันชีวิตกับบริษัท อาคเนย์ประกันชีวิต จำกัด (มหาชน) เนื่องจากมีค่า IRR สูงที่สุด และบริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) มีค่า IRR เป็นอันดับที่ 2 บนสมมติฐานว่านายธรรมดาจะมีชีวิตอยู่จนครบสัญญาของกรมธรรม์ทั้งนี้ผู้บริโภคอาจต้องพิจารณาถึงเรื่องความสะดวกในการติดต่อสำนักงานสาขา และตัวแทนของบริษัทประกันชีวิต ที่ให้บริการหลังการขายประกอบด้วย  
ผศ.ประสาท กล่าวเพิ่มเติมว่า กรณีของนายธรรมดา ยังมีความประสงค์ที่จะซื้อประกันสุขภาพเพิ่มเติม จึงต้องพิจารณาถึงเงื่อนไขการเลือกซื้อประกันสุขภาพร่วมด้วย เพราะประกันสุขภาพเป็นสัญญาเพิ่มเติมที่มีเงื่อนไขบางประการที่ผูกกับประกันชีวิต (สัญญาหลัก) และการเลือกซื้อแผนค่าห้องพักรักษาพยาบาลว่าต้องการค่าห้องพักต่อวันเท่าไหร่นั้น จะขึ้นอยู่กับสัญญาประกันชีวิตหลัก ยิ่งถ้าต้องการอัตราค่าห้องพักต่อวันสูง ๆ ท่านอาจจะต้องซื้อเบี้ยประกันชีวิตที่เป็นสัญญาหลักเพิ่มขึ้นมากกว่า 200,000บาท ไม่อย่างนั้นท่านจะไม่สามารถซื้ออัตราค่าห้องพักในอัตราสูงกว่า 3,000 บาทได้ เป็นต้น นอกจากนี้ตามเงื่อนไขของนายธรรมดา ค่าห้องพักกรณีเข้าพักรักษาตัวเป็นผู้ป่วยในประมาณ 3,000 บาทต่อวัน จะครอบคลุมค่าใช้จ่ายหลักในการรักษาอะไรบ้าง ได้แสดงเปรียบเทียบให้ดูตามตารางการเปรียบเทียบข้อมูลประกันสุขภาพของแต่ละบริษัทประกันชีวิต พร้อมกันนี้ ได้เสนอค่าชดเชยการขาดรายได้กรณีรักษาตัวเป็นผู้ป่วยในโรงพยาบาล มาให้พิจารณาเป็นทางเลือกเพิ่มเติมด้วย 

นฤมล เมฆบริสุทธิ์ หัวหน้าศูนย์พิทักษ์สิทธิ มพบ. กล่าวว่า ปัญหาเกี่ยวกับประกันชีวิตที่ถูกร้องเรียนเข้ามาที่ศูนย์พิทักษ์สิทธิเป็นอันดับต้นๆ คือ เรื่องการถูกบอกเลิกสัญญาและการเข้ารับการรักษาพยาบาลได้เฉพาะตามที่บริษัทประกันกำหนดเท่านั้น อีกเรื่องหนึ่ง คือ เรื่องการเวนคืนประกันชีวิต ซึ่งเกิดขึ้นในกรณีที่ผู้ซื้อชำระเบี้ยประกันได้ไม่ครบตามที่ตกลงไว้ในสัญญานั้น ผู้ซื้อจะได้รับเงินคืนไม่ถึง 1 ใน 5 ของเงินที่ชำระไป และทำให้ไม่คุ้มค่ากับเงินที่เสียไป 
สรุป การเลือกซื้อประกันสุขภาพนั้น ไม่สามารถแยกซื้อจากประกันชีวิต (สัญญาหลัก) ได้ กล่าวคือ ถ้าท่านเลือกซื้อประกันชีวิต จากบริษัทประกันชีวิตแห่งหนึ่ง ท่านก็ต้องเลือกซื้อประกันสุขภาพจากบริษัทนั้นๆ ด้วย  และก็ไม่สามารถเลือกซื้อเฉพาะประกันสุขภาพอย่างเดียว โดยที่ไม่ซื้อประกันชีวิตที่เป็นสัญญาหลักก่อนได้ อีกทั้งการเลือกซื้ออัตราค่าห้องพักของประกันสุขภาพ ยังผูกติดกับเงื่อนไขของประกันชีวิตที่เป็นสัญญาหลักอีก กรณีอย่างนายธรรมดา ฉลาดซื้อ ที่เลือกซื้อประกันชีวิตที่เป็นสัญญาหลัก ทุนประกันชีวิต 200,000 บาท อาจจะไม่สามารถเลือกซื้อเบี้ยประกันสุขภาพที่มีอัตราค่าห้องพักต่อวันมากกว่า 3,000 บาท ในบริษัทประกันชีวิตบางแห่งได้

ฉลาดซื้อแนะ เลือกประกันชีวิตแบบไหนให้ผลประโยชน์มากกว่ากัน


ข่าวล่าสุด