ถ้าคุณเป็นคนหนึ่งที่อยากซื้อประกันชีวิตเพื่อการเก็บเงินหรือลดหย่อนภาษีจริงๆ แล้วมีวิธีการเลือกไม่ยากว่าอะไรคุ้มค่าและเหมาะสมกับคุณมากที่สุดเพียงแค่ตรวจสอบรายละเอียดนิดหน่อย ได้แก่ เบี้ยประกันที่ต้องจ่ายในแต่ละปีซึ่งก็คือจำนวนเงินที่เราต้องจ่ายในแต่ละปี ทั้งนี้ก็ขึ้นอยู่กับว่าเรามีกำลังทรัพย์ในการจ่ายมากน้อยแค่ไหน รวมถึงผลตอบแทนที่จะได้ด้วย แต่เราจะรู้ได้อย่างไรว่าประกันชีวิตอันไหนที่จริงๆ แล้วคุ้มค่ามากที่สุด เพราะแต่ละอันระยะเวลาการจ่ายเบี้ย และระยะเวลาการคุ้มครองก็ไม่เท่ากัน
วันนี้จึงขอยกตัวอย่างประกันชีวิตที่เบี้ยถูกที่สุดจาก 4 เจ้าดัง มาเปรียบเทียบกันให้เห็นชัดๆเลยว่า เจ้าไหนคุ้มค่าและได้ผลตอบแทนดีที่สุดสำหรับมนุษย์เงินเดือนแบบเราๆ ท่านๆ กันลองดูจากตารางเปรียบเทียบนี้กันได้เลย
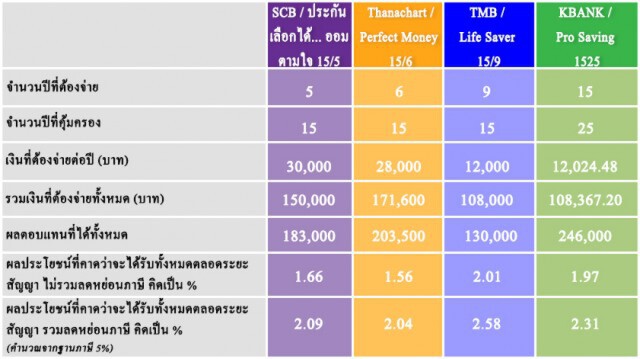
ตารางเปรียบเทียบแผนประกันของพนักงานออฟฟิศเพศหญิง อายุ 25 ปี
*แต่ละธนาคารมีเบี้ยเริ่มต้นต่ำสุดไม่เท่ากัน
จากตารางจะเห็นได้เลยว่าบางทีการจ่ายเบี้ยสูงๆ หรือดูจากจำนวนเงินที่ได้คืนตอนท้ายเยอะๆ ก็ใช่ว่าจะคุ้มเสมอไป เพราะความจริงแล้วต้องดูที่ผลตอบแทนคิดเฉลี่ยเป็น% (เปรียบเทียบง่ายๆก็เหมือนดอกเบี้ยธนาคารนั่นแหละ) ถึงจะบอกได้ว่า แบบไหนคุ้มค่าที่สุด เพราะระยะเวลาการจ่ายเบี้ยประกันและระยะเวลาคุ้มครองที่ไม่เท่ากันทำให้บางตัวได้ผลตอบแทนตอนสุดท้ายเป็นจำนวนเงินมากกว่าก็จริง แต่ต้องรอนานกว่าจะได้เงินคืนระยะเวลาที่รอนี่แหละที่ทำให้ไม่คุ้มค่ากว่า
ยกตัวอย่าง เช่นเมื่อลองเทียบKBANK กับ TMB ทั้งคู่เริ่มต้นด้วยเบี้ยที่น้อยซึ่งเหมาะอย่างยิ่งสำหรับคนที่เพิ่งเริ่มต้นซื้อประกันชีวิตหรือมีรายได้ที่ยังไม่มากนัก และเมื่อมาดูผลตอบแทนเป็นเปอร์เซ็นต์ แล้ว ของ ไลฟ์ เซฟเว่อร์ 15/9 จาก TMB คุ้มกว่าซะอีก เพราะระยะเวลาในการฝากของ ไลฟ์ เซฟเว่อร์ 15/9 นั้นน้อยกว่าและได้เงินคืนไวกว่าของ KBANK Pro Saving 1525 ยิ่งเมื่อนำไปลดหย่อนภาษีแล้วได้ผลตอบแทนเพิ่มขึ้นมากทีเดียว
เมื่อลองมาดูรายละเอียดของเจ้าไลฟ์ เซฟเว่อร์ 15/9 จาก TMB แล้วก็ยิ่งทำให้น่าสนใจเพราะ จ่ายปีละ 12,000บาทก็ตกเดือนละ 1,000 บาทจ่ายเพียง 9 ปีแต่คุ้มครอง 15 ปีแถมลดหย่อนภาษีได้นานถึง 9 ปีตลอดระยะเวลาจ่ายเบี้ยอีกด้วย ที่สำคัญไม่ต้องจ่ายเบี้ยก้อนโต เพราะเบี้ยเท่ากัน ทุกเพศ ทุกวัย ง่ายๆ ราคาเดียวแบบนี้มนุษย์เงินเดือนหรือข้าราชการ ก็สามารถจ่ายได้แบบไม่เจ็บตัวส่วนเงินที่ได้คืนก็ถือว่าไม่น้อยเลยสำหรับการจ่ายแค่ปีละหมื่นต้นๆหรือใครจะลองไปศึกษา รายละเอียดเพิ่มเติมดูก่อนก็ได้ ส่วนใครที่มีกำลังทรัพย์มากก็สามารถเลือกเบี้ยที่จ่ายมากกว่านี้ได้
รู้แบบนี้แล้วใครที่กำลังจะซื้อประกันชีวิตก็ลองเปรียบเทียบอัตราผลตอบแทนให้ดีก่อนที่จะซื้อ อย่ามองแค่ผลตอบแทนที่ได้เป็นแค่ตัวเลขจากจำนวนเงินเท่านั้น เพราะการที่ระยะเวลาจ่ายเบี้ย และระยะเวลาคุ้มครองแตกต่างกันก็จะทำให้อัตราผลตอบแทนเมื่อคิดคำนวณออกมาเป็นเปอร์เซ็นต์แล้วแตกต่างกันไปด้วยสุดท้ายแล้วคนที่จะได้ผลประโยชน์มากที่สุดก็คือ ตัวเราเอง
หวังว่าสิ้นปีนี้คงมีทางออกในการซื้อประกันชีวิต เพื่อลดหย่อนภาษีกันหรือมนุษย์เงินเดือนอย่างเราคิดจะซื้อเพื่อเก็บเงินก็เรียกว่าเป็นการวางแผนการเงินที่ชาญฉลาดเลยทีเดียว